交易所買賣基金(ETF)已成為廣泛使用、低成本的多元化投資途徑:一筆交易即可買入整個市場指數的投資配置。香港強制性公積金(強積金)成員不能直接買入ETF,但強積金內的指數追蹤成分基金則可以買入。
當中有多隻基金透過投資於匯集指數投資工具(包括ETF)來獲取廣泛多元化的投資配置,情況類似散戶在公開市場買入的產品。
本文解釋為何強積金成員不能直接持有ETF、指數追蹤強積金基金如何運作及在何處與ETF產生連繫、費用差異在整個職業生涯中意味着什麼,以及如何在自己所屬計劃中識別這些基金。
為何你不能在強積金內直接買入ETF?
強積金是一套由強制性公積金計劃管理局(積金局)監管的法定、以僱傭為本的退休儲蓄制度,圍繞匯集投資基金而建立。
每名成員均屬於由核准受託人營運的計劃。在該計劃內,成員從一系列成分基金中作出選擇,包括股票基金、債券基金、混合資產基金、貨幣市場基金及指數追蹤基金等。
成員將供款投入這些基金,但不會自行買賣個別股份或ETF。這是因為ETF像股份一樣在交易所買賣,而強積金供款則流入成員所屬強積金計劃內提供的成分基金。
然而,成分基金可決定其投資內容,當中包括ETF。
指數追蹤強積金基金實際如何運作?
指數追蹤基金的目標是複製市場指數的表現,而非跑贏該指數。市場指數可以是本地基準,例如恒生指數或標普500指數,也可以是環球基準,例如MSCI世界指數。這類基金不會付錢給團隊研究及挑選股票,而是按指數比重持有指數成分股,從而限制營運基金所需的開支。
許多強積金指數基金並非自行建立這些持倉。積金局規則允許成分基金投資於核准指數追蹤集體投資計劃(ITCIS),該類別包括合資格的ETF及指數基金。追蹤恒生指數的ETF——盈富基金——就是強積金指數基金可能持有的投資工具之一。
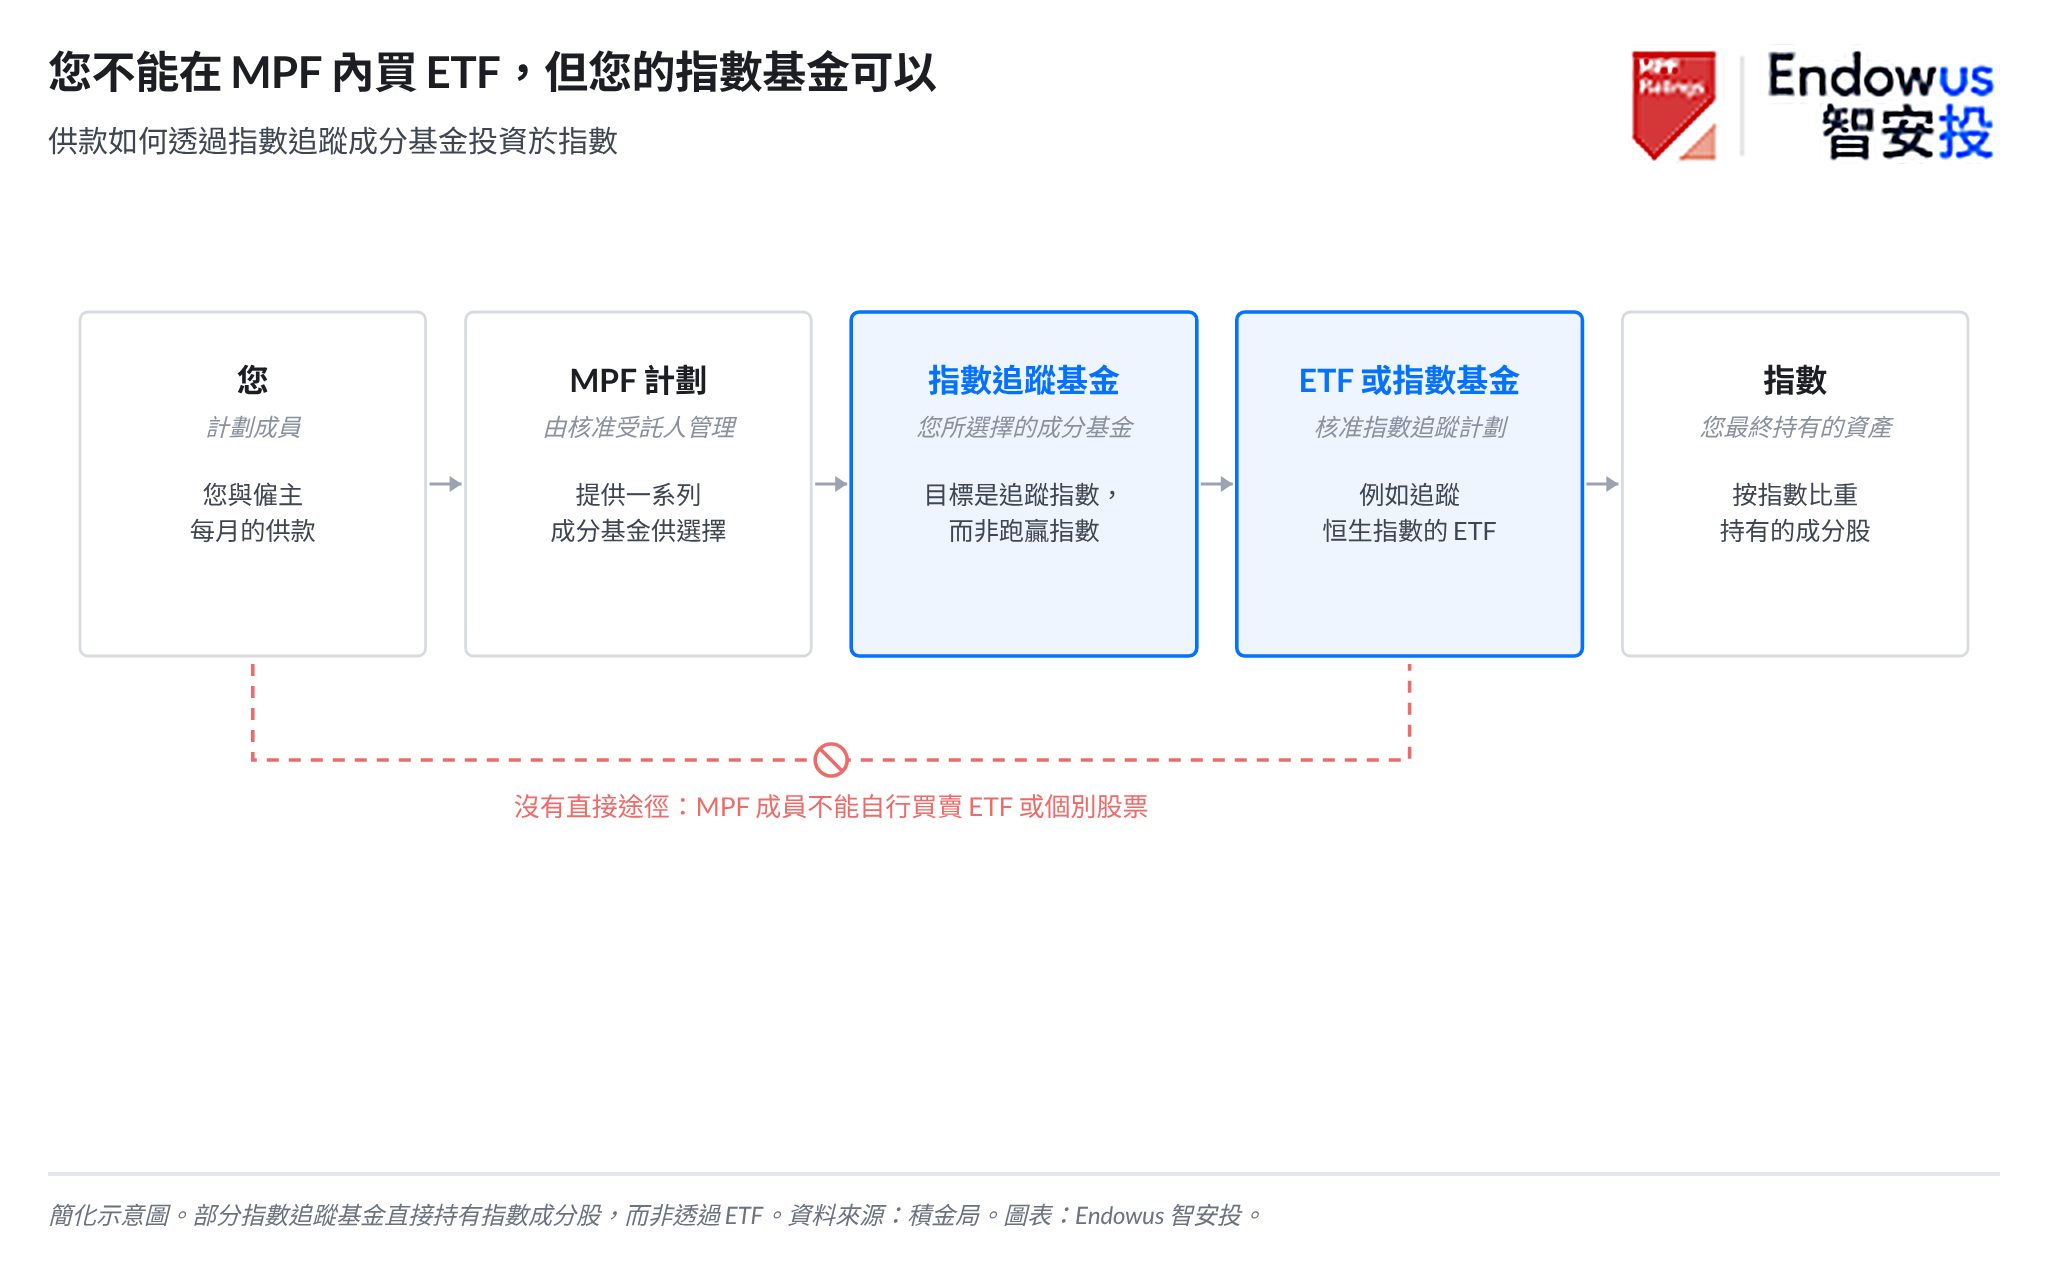
因此,與ETF的連繫是間接的,但仍然存在。你不能買入該ETF,但強積金成分基金可以持有它。
費用差異對你的退休有何影響?
投資者應時刻注意費用,因為費用是唯一可預先知道的元素(回報則不可預知)。費用作為投資決定的推動因素往往被低估,但它是回報的重要組成部分。
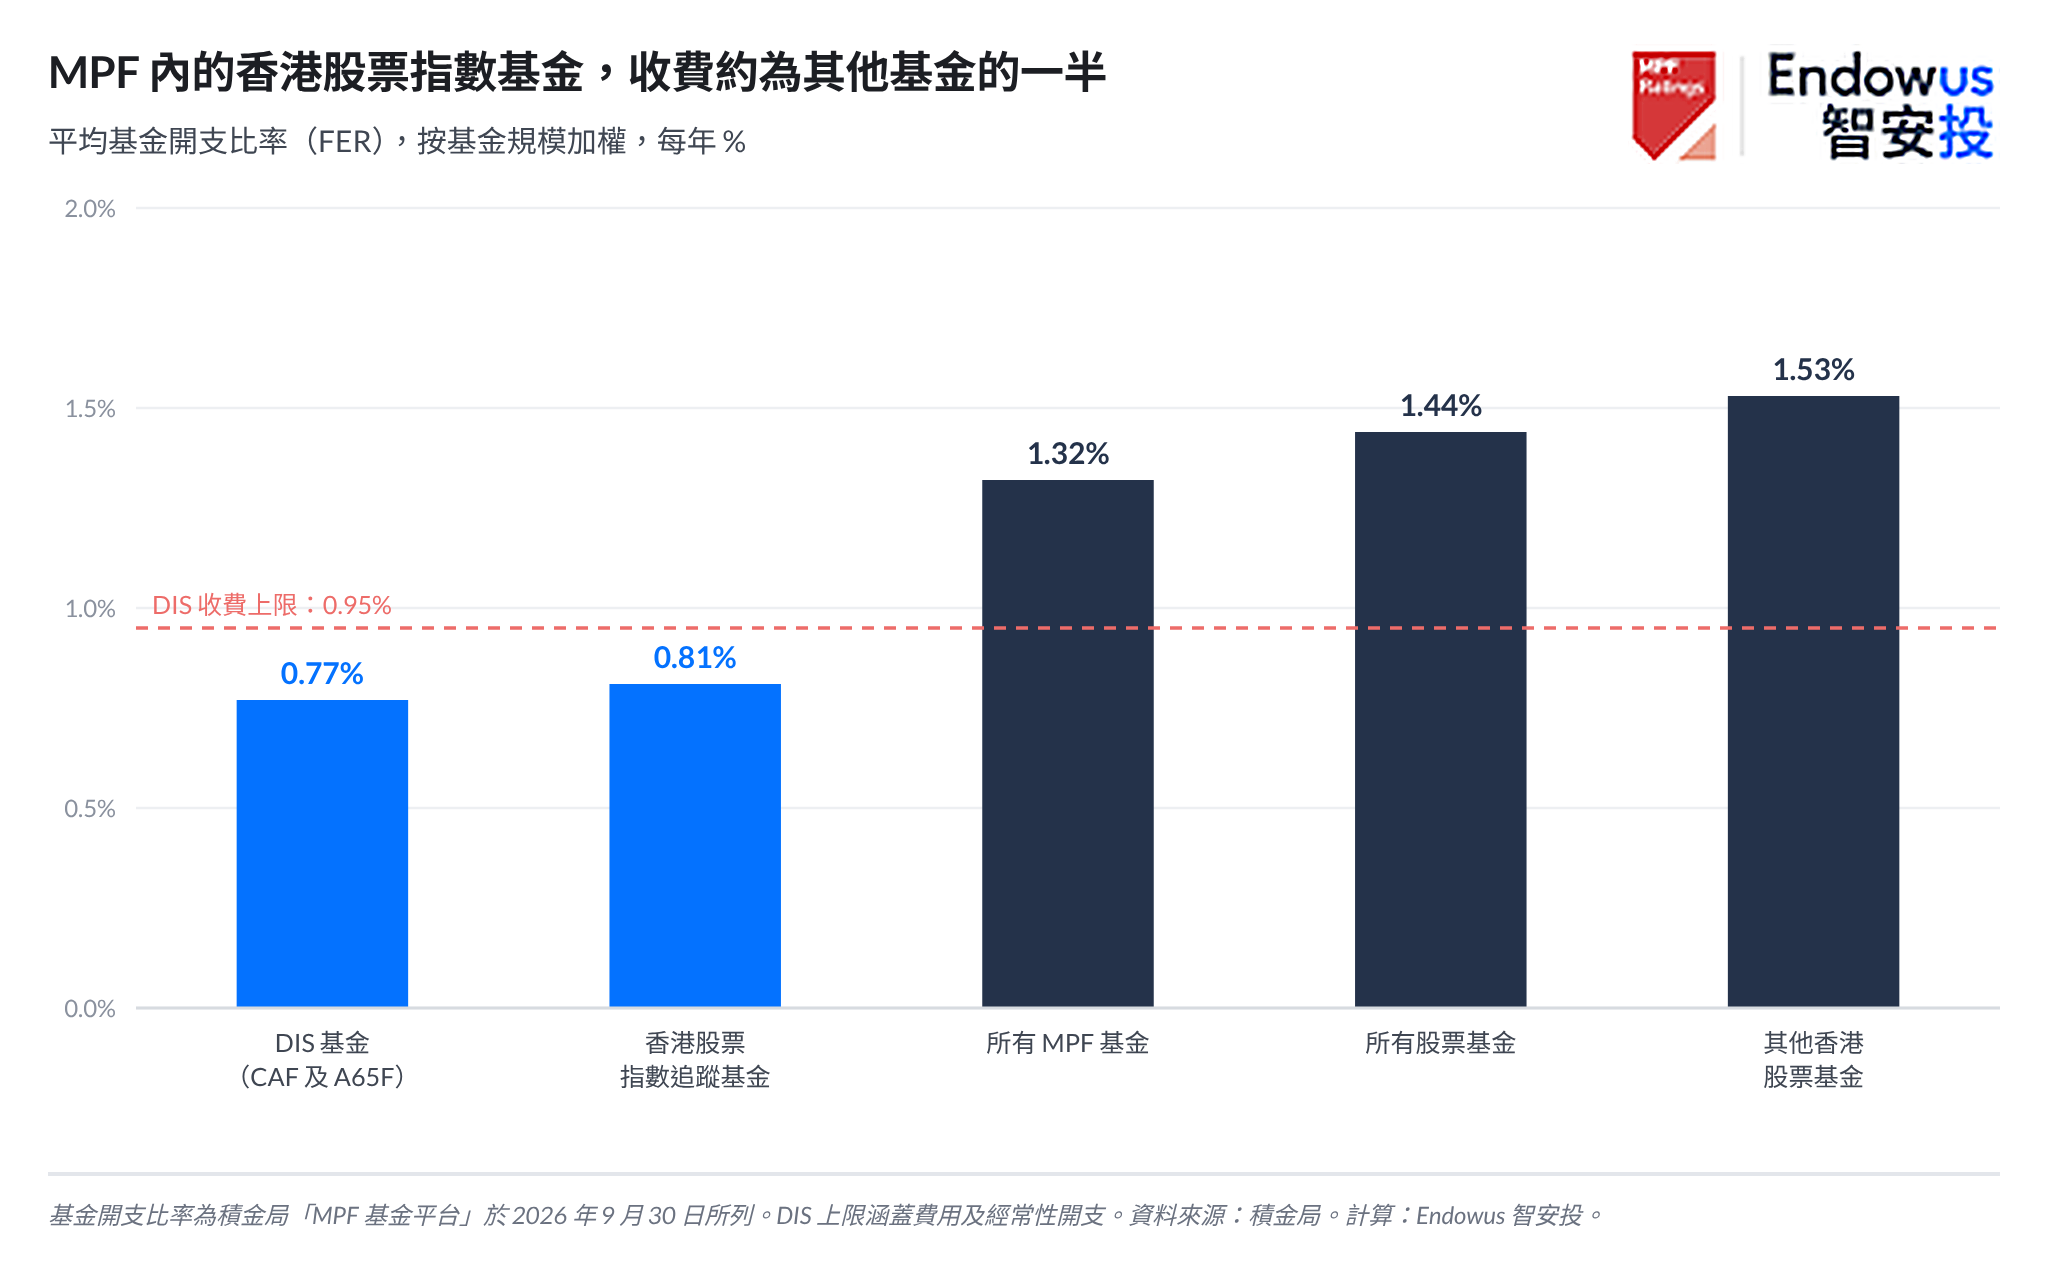
每隻強積金基金均須匯報基金開支比率(FER),以佔資產百分比的形式反映其年度營運成本。
主動管理基金一般較指數追蹤基金收取較高FER,反映研究及較頻繁交易可能帶來的額外成本。預設投資策略(DIS)是成員不作選擇時適用的標準化選項,其費用受法律上限規管,管理費上限為0.75%,而每年經常性實付費用則為資產淨值的額外0.2%。
微小差異會複利疊加。每年應用於投資結餘的零點幾個百分點費用差距,經過三、四十年,可以轉化為明顯不同的最終金額。這正是低成本指數基金能為長期供款者帶來的優勢。
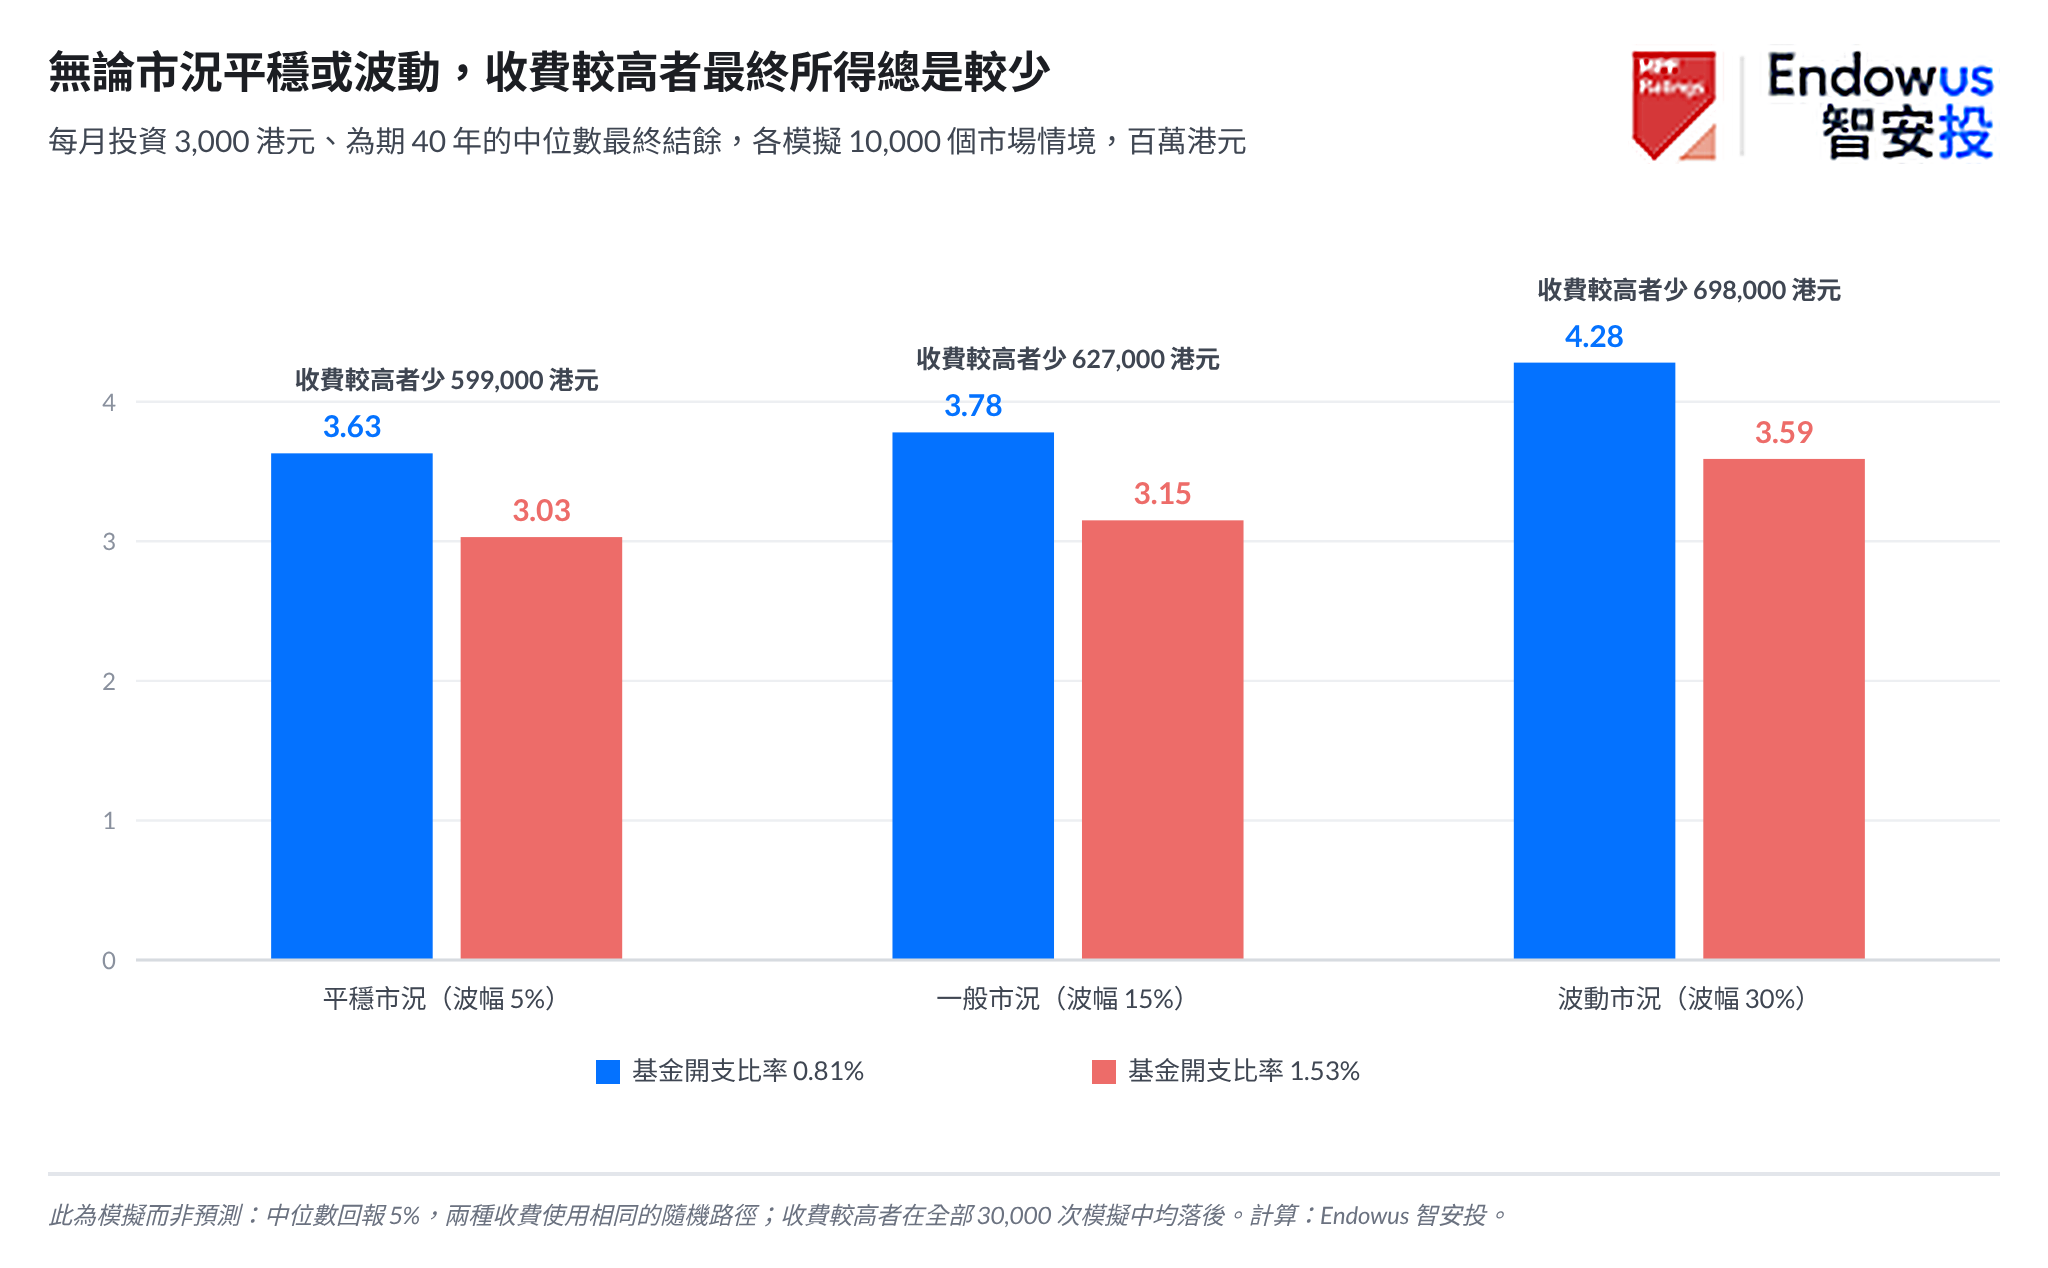
值得提醒讀者:較低費用能減少成本對回報的拖累,但並不保證可取得較高回報。
如何在自己所屬計劃中找到指數追蹤基金?
積金局的網上基金平台列出每隻成分基金及其FER。
應檢視三個基本要素:
- FER:以同類比較方式了解成本;
- 特定基金所追蹤的指數:這告訴你實際買入什麼投資配置,例如香港股票、美國大型股或環球股票;
- 基金的追蹤差異:即其回報與指數之間的差距。過往表現未必是未來表現或回報的指引。
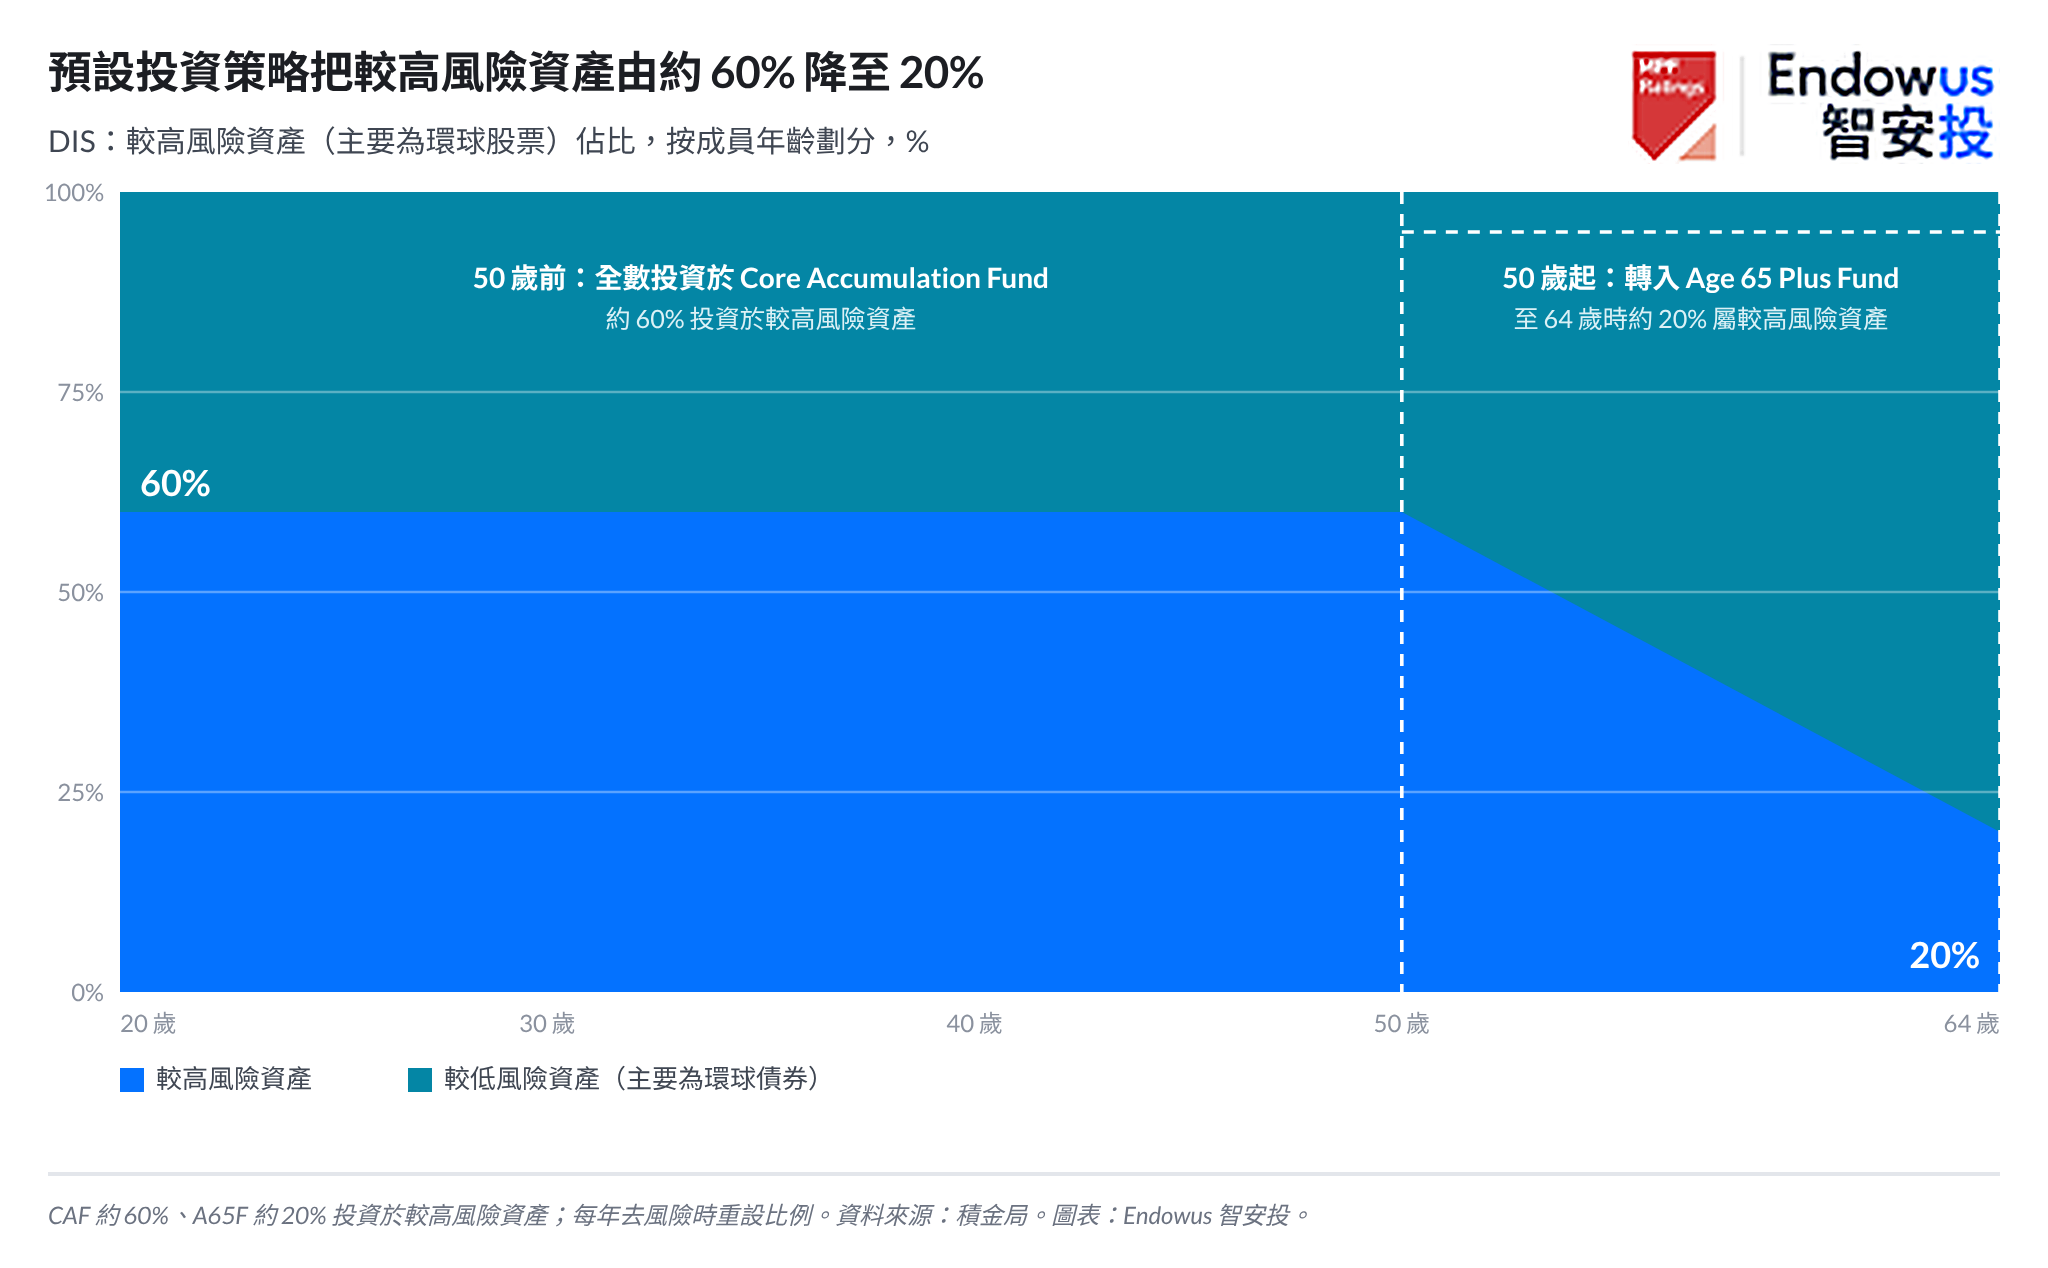
對於不想逐一挑選基金的成員,其實已有低成本、以指數為本的預設選項可供選擇。DIS透過環球多元化基金進行投資,並在成員接近65歲時自動降低投資風險,且受上述費用上限規管。
投資啟示
對許多香港人而言,強積金是最大及持有時間最長的資金池之一。早期決策,持有哪些基金、以什麼成本持有,會在很久之後帶來影響,正因如此,基金選擇值得認真看待。
低成本指數追蹤基金(可能包括ETF配置)有助控制成本,長遠而言或可提供多元化及一致性。指數基金以低價格提供廣泛投資配置,並消除押注於可能表現落後的主動基金經理的風險。但須注意,它們提供的是市場回報,承受全面市場風險,而且仍需要就資產配置及投資年期作出明智選擇。
Endowus 的顧問可協助你檢視投資組合,讓你的退休儲蓄與其他投資方向一致,互相配合。
常見問題
我可以透過強積金直接買入ETF嗎?
不可以。你是從所屬強積金計劃提供的成分基金中作出選擇,而非自行買賣證券。部分基金,其是指數追蹤基金,可能透過核准指數追蹤計劃投資於ETF,以獲取相關投資配置。
強積金內有指數基金嗎?
有。大多數計劃均提供指數追蹤成分基金,涵蓋香港、美國或環球股票等市場。預設投資策略亦使用低成本、環球多元化的基金。
強積金內的指數基金是否較主動管理基金便宜?
指數基金一般匯報較低的基金開支比率,因為追蹤指數所需的研究及交易較主動管理少。費用只是其中一項因素,合適的基金取決於你的情況。
較低費用是否意味着較高回報?
不一定。較低費用可減少儲蓄的成本拖累,但指數基金仍承受全面市場風險,並可能與其基準略有差異。過往表現未必是未來表現或回報的指引。
如何轉換我的強積金基金選擇?
你可透過積金易更改基金選擇,該平台提供簡單快捷的轉換方式。不過,轉換前應考慮你的投資年期及風險承受能力,亦值得檢視每隻基金的成本及其所追蹤的指數。