攜手規劃:最值得與家人展開的對話
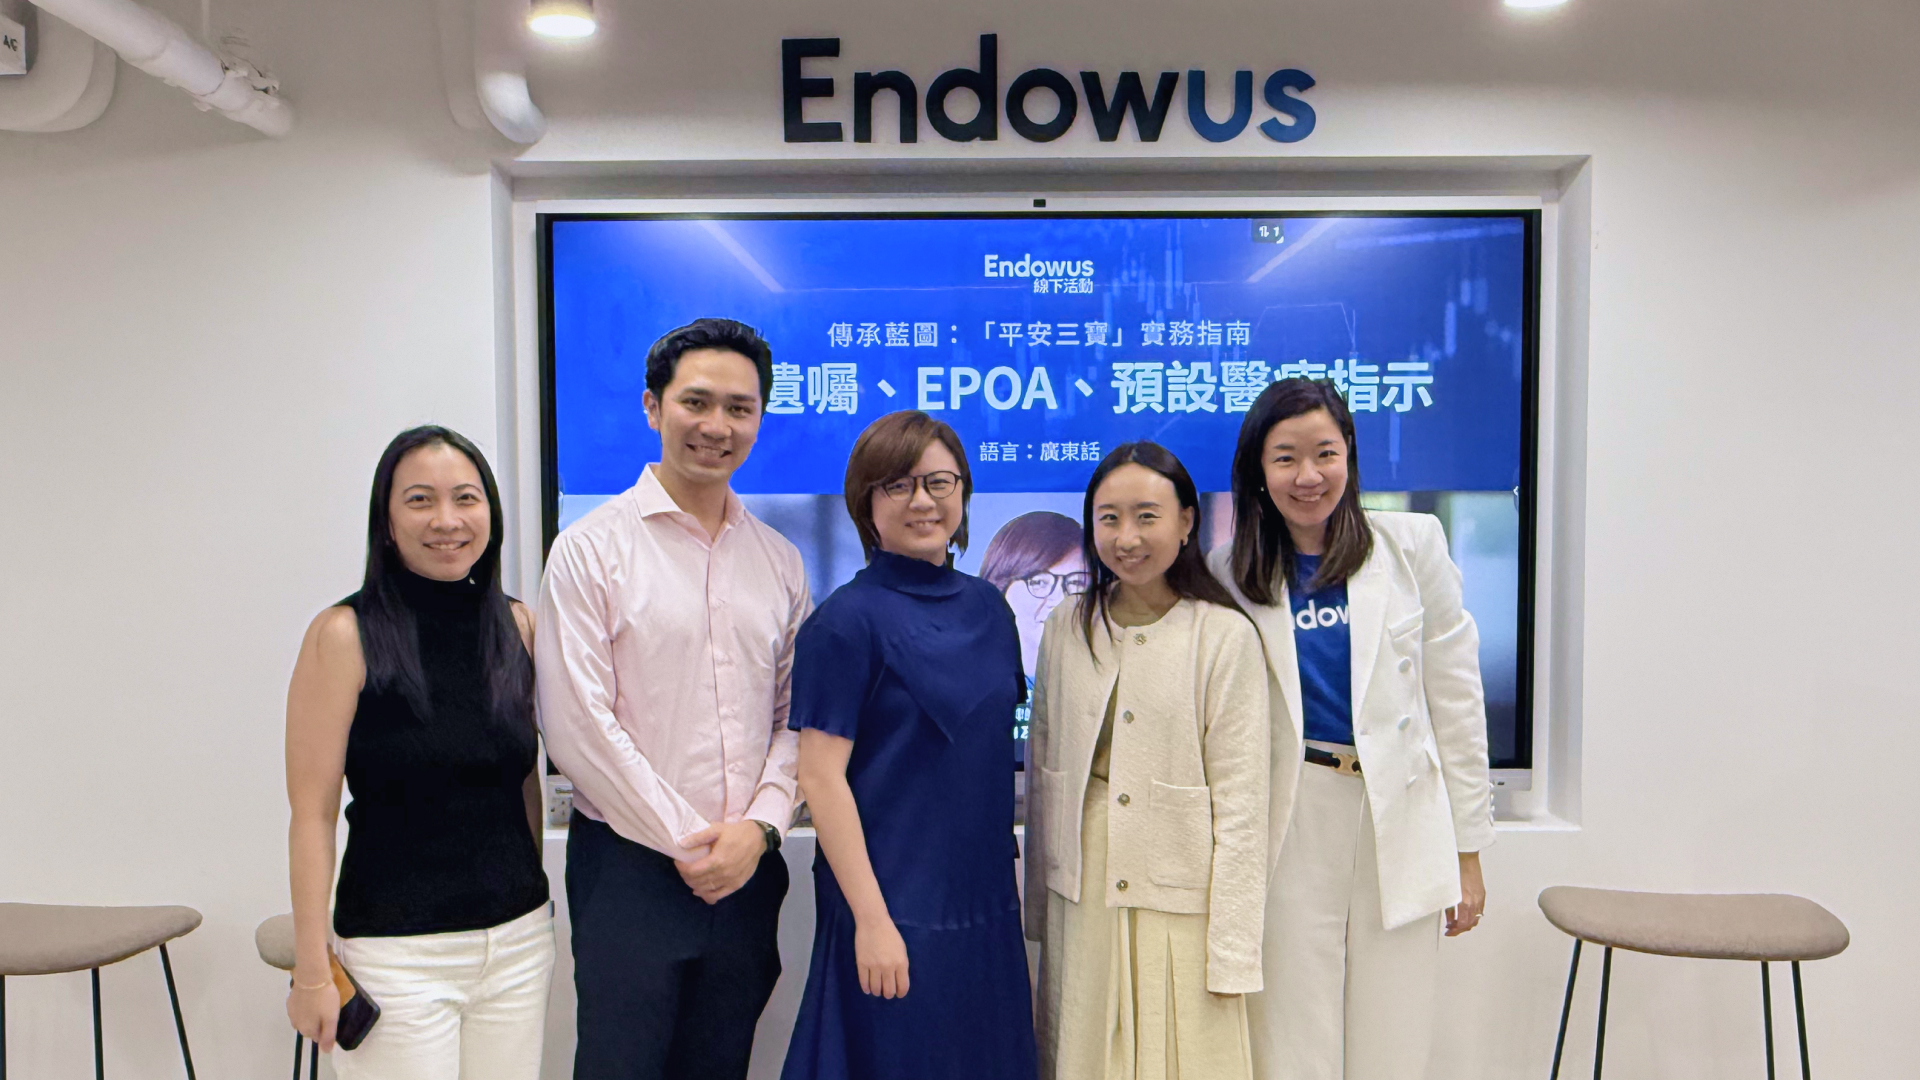
大多數人都樂於談論投資和財富增長,卻往往甚少探討家庭財富傳承的難題。我們早前舉辦的講座邀請了律師和醫生,一同探討「平安三寶」和設置家庭共同財富目標的重要性。
- 李允丰醫生(Keith Hariman):精神科專科醫生,領康醫療執行董事,擁有豐富臨床與法醫精神科經驗
- 黎曉洋律師(Ryanne Lai):遺善最樂 ForeverGift.hk 及平安五寶中心共同創辦人,致力於推動遺產捐贈與一站式生前規劃
- 熊伊逵(Janet Hung):Endowus 智安投香港財富顧問主管
有關自身的醫療安排,應及早向家人表達意願
年滿18歲、精神上有行為能力的人,都可以訂立「預設醫療指示」(Advance Medical Directive,簡稱 AMD),以書面寫下自己在生命末期希望或不希望接受哪些維持生命治療。香港的新法例已於7月生效,為預設醫療指示提供更清晰的法律基礎。現在您可以把預設醫療指示上載至「醫健通」,緊急救援人員若知悉其存在,亦必須予以尊重。預設醫療指示只適用於特定情況:末期疾病、持續植物人狀態或不可逆轉的昏迷,以及其他晚期不可逆轉的生存受限疾病。即便突發意外,它亦不會成為放棄搶救的藉口。其最大意義,或許在於替家屬免去代為抉擇的重擔,以及隨之而來的愧疚與遺憾。
落筆簽署前,不妨先與家人坦誠溝通,切勿獨自做決定
這在醫學上稱為「預設照顧計劃」(Advance Care Planning,簡稱 ACP),也就是患者與家人及早溝通,就未來的醫療照護意願達成共識,並確保這些意願在日後的實際照護中切實可行。如果家人直到在醫院的走廊上,才第一次得知你已立下預設醫療指示,那對他們無疑是雙重打擊;反之,若早已坦誠溝通,無論最終結果如何,家人都能更安心地面對。
安排財務授權的時候,認清「持久」二字
如果疾病或意外令您無法處理自己的事務,您的資金可能會被凍結,包括與配偶聯名持有的物業。若沒有預先安排,家人或須申請成為監護人,或向法院提出申請,兩者都需時數月,而且各有限制。「持久授權書」(Enduring Powers of Attorney,簡稱EPOA)讓您現在就選定,萬一日後失去精神行為能力時,由誰替您管理財務。您亦可以設定權限,或規定某些決定須共同作出。一般授權書(包括不少銀行的標準表格)在您失去精神行為能力後便會失效,而那正是最需要它的時候。「持久」二字,正是關鍵所在。
遺囑的重點在於清晰,而非財富多寡
遺囑並非只屬於富豪,也不只是為容易起爭執的家庭而設,而一份清晰的遺囑有助避免親人之間的誤會。您可以把直系親屬以外的人、您關心的慈善機構,甚至日後您寵物的照顧者納入遺囑。如果沒有遺囑,您的遺產將按法定方式分配;若沒有在世親屬,更可能歸入政府庫房。如果您擔心遺囑可能受到質疑,或年事已高、健康欠佳,可以考慮取得醫生的證明,確認您具備立遺囑的精神行為能力,可以讓您更安心。
規劃應與您一同成長
40歲、子女尚幼時最在乎的事,到了60歲或80歲自然會有所不同。遺囑、持久授權書或投資計劃都並非一成不變,定期檢視是良好規劃的一部分。選擇由誰執行您的意願,同樣需要審慎考慮。遺囑執行人或受權人應該是值得信賴、有能力而且願意承擔的人,在委任之前最好先徵詢對方意願。
與家人建立一致的財務目標。
規劃亦包括讓日後可能代您行事的人明白您的意向。與家人分享您的資產如何投資、希望達成甚麼目標,即便日後需要家人代理做出財務決定,亦不會讓投資組合偏離原來的方向。Endowus的聯名賬戶支持「生存者取得權」(Right of Survivorship)的法律條款,讓配偶或成年子女無須等待數月的遺產管理程序,便可繼續管理資產 (詳情)。
今天就從家中開始
找一天跟家人坐下來,一起訂下共同目標:您希望如何作出醫療決定、有需要時由誰處理您的財務,以及您希望您的財富為您所關心的人和事帶來甚麼。然後尋求合適的專業人士,把這些意願寫成文件,讓家人更清晰、更有信心,也少一分擔憂。