美元是全球金融體系的重要基石,約一半的跨境銀行貸款和國際債務證券都以美元計價,並參與了全球絕大多數的外匯交易。當美元進入上升或下降週期時,其影響遠遠超出美國本土,波及歐元、新興經濟體的借貸成本,以及全球多元化投資組合的回報。
本文旨在識別並解釋美元的長期週期性波動,以及這些波動會如何影響其他貨幣的表現——首當其衝的是歐元,其次是其他發達市場和新興市場貨幣。
本文的核心觀點是,以美元利率走勢作指標有一定的局限性。儘管美國利率比其他經濟體利率更高的情況,會在表面上對美元構成支持(這與無拋補利率平價 Uncovered Interest Rate Parity 的基礎理論相悖),但是這種聯繫並沒有必然性。美元曾在利率下降時攀升,在美聯儲加息時走弱,這揭示了美元並不單單在美國對其他經濟體出現利差時才會有所反應;美元對美國本土的經濟增長,政府決策等等因素也相當敏感。
實際結論是,預測匯率週期是一項艱鉅的任務,一些最優秀的分析師和首席經濟學家也經常失準。最重要的是,利率差異不一定能預測美元的走勢。
本文的分析基於美聯儲四十年的數據,以及國際清算銀行 (BIS)、國際貨幣基金組織 (IMF) 的研究和學術文獻。本文追溯了自1980 年以來美元的重大週期,解釋了為何歐元和新興市場貨幣往往與美元呈現相關性和鏡像關係,審視了多個影響美元利率的因素,並在最後探討了對投資組合構建和貨幣對沖的啟示。
美元長期呈週期性波動
歷史數據表明,美元總體上呈現長期的升值和貶值週期。我們考察了兩個不同的指數,作為衡量美元兌其他貨幣匯率的指標。
- 美元指數 (DXY) 。它是一個由六種貨幣組成的固定權重籃子,其構成僅在 1999 年 1 月更改過一次,當時歐元取代了其前身貨幣(但總體權重保持不變)。DXY 是市場上最常用的美元強弱代理指標。DXY 的期貨和期權在洲際交易所 (ICE) 交易,且該指數實時更新。這使其成為市場和金融媒體中最廣泛使用的美元強弱衡量標準。
- 美聯儲貿易加權廣義美元指數。它涵蓋了 26 個經濟體(包括中國、墨西哥和其他新興市場),其權重每年更新一次,以反映美國的貿易流量。該指數並不能交易,並且由美聯儲發布,而經濟學家和政策制定者利用它來評估美元如何影響美國貿易、通脹和全球金融環境。
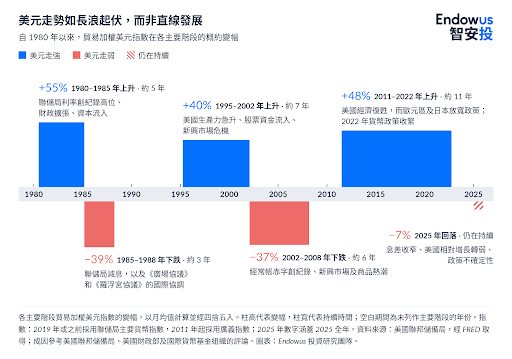
如果深入透析美聯儲貿易加權廣義美元指數的話,我們可以清晰地看到美元有著相互交替的上升階段和下降階段,而每個階段持續約五到七年,完整週期的波幅通常在 35% 到 55% 之間。過去的表現不一定能指導未來的表現或回報,但在截然不同的宏觀體制下,這種週期的規律性很難被忽視。
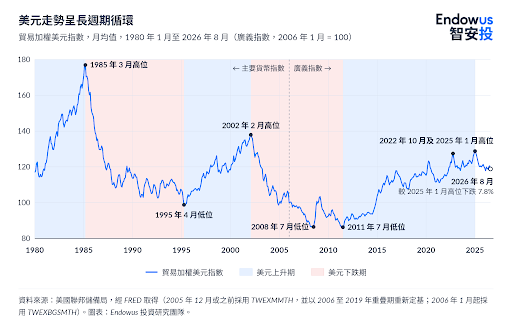
美元在八十年代初的飆升,恰逢保羅·沃克爾 (Paul Volcker) 領導的美聯儲將政策利率推至歷史高位,美國大規模財政擴張,以及大量資本流入並增加了對美元的需求。而在1985 年見頂後的下跌始於美聯儲開始寬鬆,以及 1985 年 9 月發表的《廣場協議》,其中第18 段提及過「主要非美元貨幣進一步有序升值是可取的(some further orderly appreciation of the main non-dollar currencies is desirable)」。1987年,隨著美國2月簽訂《羅浮宮協議》,提及「促進匯率在當前水平附近的穩定(They agreed to cooperate closely to foster stability of exchange rates around current levels)」,美元隨即停止下跌走勢,漸趨穩定。
1995年初,時任美國財政部長闡述了“強勢美元”的政策,美元開始觸底並開展上升週期。美國在1990年代末迎來「生產力繁榮期」,美國財政赤字亦轉虧為盈,美元便延續上升週期至2002年初,隨後美國發生911事件,外交政策開始轉向,並發動了伊拉克戰爭,而美國政府錄下了創紀錄的經常賬戶赤字,以及全球大宗商品價格持續高漲,以資源出口為導向的新興經濟體迎來經濟超高速增長和貨幣增值,因此美元自2002年到2008年出現了長期下滑。
最近的一個週期異常漫長。美元自2011年以來升值了十多年,期間偶有中斷,在2022年底和2025年初達到月度最高讀數,隨後在2025年和2026年回落。實際上,經通脹調整後的廣義美元指數也在 2025 年 1 月達到系列高點,因此這是真正的升值,而非通脹加疊的幻象。這一事件表明,週期的運行時間和幅度可能超出任何單一驅動因素的預測。
對歐元的影響
歐元在DXY中佔57.6%的權重,因此歐元兌美元每變動1%,在其他貨幣不動的情況下,指數就會向相反方向變動約0.58%。因此,最常被引用的美元衡量標準,粗略來說,就是歐元走勢的倒置圖表。
美聯儲的廣義指數通過降低歐元權重並加入中國、墨西哥和其他經濟體來稀釋這種影響,這也是這兩個指標有時會給出略微不同信號的原因。
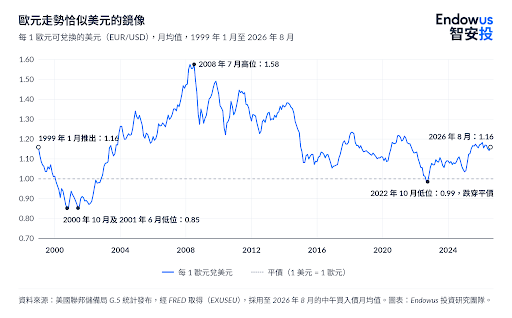
歐元於 1999 年 1 月正式推出,當時匯率是1歐元等於約 1.16 美元,2000 年跌至約 0.85 美元。2008年發生歐債危機前,曾升至約 1.58 美元。2022 年 10 月,歐元曾跌至平價以下,並在 2026 年 8 月回升至約 1.16 美元。將此圖表與美元週期結合來看,更容易理解這種鏡像關係。
然而,廣義美元走勢與歐元特定走勢之間存在區別。有時候歐元波動的原因並不在歐洲:例2025 年第一季度,紐約聯邦儲備銀行將美元兌歐元下跌歸因於利差縮小、美國經濟增長前景相對於歐洲走弱,以及美國貿易政策存在不確定性,而市場透過歐元匯率,來反映與歐洲經貿往來密切之國家的經濟預期。但也有些時候歐元會有其特定的走勢:例如在2010年到2012年的走弱,反映了市場對於歐債危機的擔心,而2026年初歐元的疲軟則反映了歐洲受到能源價格衝擊之大。
美元走強會收緊全球金融環境
教科書中的貿易理論認為,美元走強應有助於新興市場出口商,因為這會使他們的商品更便宜;但在實踐中,金融傳導渠道往往佔主導地位,美元走強會收緊新興市場的金融環境,通常會在資本外流的同時導致信貸緊縮。
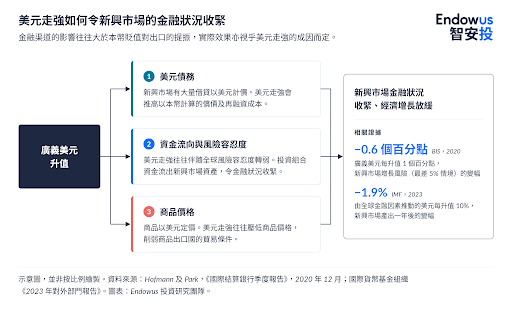
具體而言,當美元走強時,新興市場通常會發生三個負面影響,壞處遠遠超過了當商品相對變得便宜時所產生的出口紅利:
- 償還美元計價債務的成本上升:許多新興市場的借款是以美元計價的,因此美元走強會提高以本幣償還和再融資這些債務的成本。Bruno 和 Shin 在 BIS 的研究中發現,美元走強與美元信貸條件收緊相關,並且在升值之後,依賴美元融資的企業的銀行貸款和出口會出現一定程度的下降。
- 資本流入美國並撤離新興市場:儘管並非總是如此,美元走強往往伴隨著全球風險偏好下降,避險情緒升溫,這導致資本大幅撤離新興市場資產,並在發達市場(尤其是美國)尋求更多機會。
- 美元升值導致大宗商品貶值:大宗商品以美元計價,往往會隨著美元上漲而走弱,而許多新興市場往往依賴出口大宗商品。
有不少學者都研究過這些跡象。Hofmann 和 Park 估計,廣義美元指數1%的升值,會讓新興市場的「面臨風險的增長(growth-at-risk)」下降約0.6%,在美元債務或外資持有本幣債券比例較高的地區,甚至會造成更大的影響。Obstfeld 和 Zhou 在「全球美元週期(Global Dollar Cycle)」的研究中發現,美元升值衝擊預示著新興和發展中經濟體的衰退,並與反映全球投資者風險偏好的美元融資壓力指標相關。國際貨幣基金估計,由全球金融力量驅動的10%的美元升值,會在一年後使新興市場產出減少1.9%,且這種拖累會持續兩年半。
請留意,廣義美元走勢和利率走勢不一定有關聯性:在2013年的發生的「縮減恐慌(taper tantrum) 」中,十年期美國國債收益率上升了約 100 個基點,然而廣義美元指數幾乎沒有變動,但外部緩衝薄弱的新興市場貨幣卻遭受大幅下跌。
到底利率跟貨幣價值有什麼關係?
美國利率上升會推高美元的直覺是合理的,並且通常是正確的。相對於世界其他地區,美國資產的預期回報率更高,會吸引資本並推高該貨幣。問題在於,這種情況只在某些時候有效,除了利率之外,還有很多因素比利率更能夠影響到貨幣的價值。
金融的學術理論上支持完全相反的論點。無拋補利率平價Uncovered Interest Rate Parity指出,長期來看,收益率較高的貨幣理應會貶值,貶值幅度等於貨幣之間利差,從而使預期回報率相等。
然而,這套理論跟Fama在1984年發表的研究數據相悖。高利率貨幣經常升值,或者至少沒有像預測那樣下跌,這一結果被稱為「遠期溢價謎題(forward premium puzzle)」。後來Bussière、Chinn等人的研究表明,這種關係是不穩定的,並且在2008年金融危機後發生了轉變;而Chinn 和Meredith發現,無拋補利率平價的理論更適用於長期,而非短期。
總括而言,利率並非對貨幣無關緊要,但是利率與匯率之間的關聯性並不強,而且隨著時間的長短,兩者的關聯性也會產生變化。
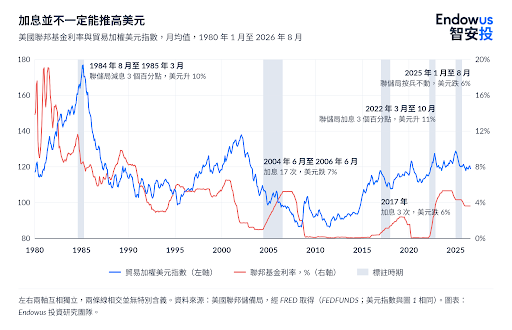
利率與美元同向變動時
最明顯的同步變動通常具備以下三個特徵之一:
- 美國利率比預期高,或者美國快於外國推高利率;
- 美國經濟增長出色;
- 市場厭惡風險的情緒高漲。
1980 年代初符合前兩個點:隨著美聯儲將利率推至歷史高位,美元大幅上漲。2016 年,美聯儲首次加息,而歐洲央行和日本央行仍處於減息週期,廣義美元上漲約23%。2022 年,美聯儲的緊縮速度快於其他經濟體,廣義美元上漲約10%,於10月達到峰值。2024年第四季度,由於美國經濟增長出色,以及國債價格反映了市場對美聯儲利率路徑凝聚了新共識,美元錄得自2020年初以來的最大單季漲幅。
利率與美元反向變動時
在八十年代初牛市的最後階段,儘管美國利差已在1984年6月見頂並隨後反向移動,但美元在1984年3 至1985年2月期間仍上漲了約17%。在2004年6月至2006年6月期間,美聯儲連續17次加息,將目標利率從 1% 提高至 5.25%,但美元卻下跌,歐元上漲,這可能是由於美國財政赤字擴大所致。2017 年,美聯儲加息三次,而廣義美元下跌近 9%,因為歐元區及其他地區的增長趕上,縮小了利差。在 2025 年上半年,儘管美聯儲維持利率不變,廣義美元仍下跌約 6%——紐約聯邦儲備銀行將這一舉動不僅歸因於利差縮小,還歸因於美國相對增長前景走弱和政策不確定性加劇。
由此可見,當美國利率較高與美國相對強勢或全球風險厭惡相重合時,尤其是當市場本身沒有預料過美國會出現這種利率優勢時,利率會成為匯率波幅的一個較重要因素。當海外利率趕上、美國政策不確定性推高美元資產的風險溢價、估值已經過高,或者市場關注點超越利率水平而轉向週期結束時,利率便會成為匯率波幅的次要因素。這是對歷史模式的一種解釋,但重要的是,它並非一條絕對的規則。
當前週期所處的位置
當前的環境恰恰說明了美元的強弱有多種因素正在發揮作用,並非單憑單一因素主導波幅。
美聯儲自2024年9月開始將利率從5.25%至5.50%的峰值下調,並在2025年大部分時間維持政策利率不變後,美聯儲於2025年底減息。開展減息週期前,美元指數也有下跌,驅動因素主要是美國政府政策不穩定,以及市場擔憂美國債務違約。
與此同時,儘管美聯儲在2026年初沒有任何加息,美元指數還是在同時間走強,因為美伊衝突後發生能源價格衝擊,而正正有利於作為淨能源出口國的美國。這說明了美元除了利率升跌,還有多種因素影響波幅。
截至 2026 年 9 月 18 日,廣義美元指數較其 2025 年 1 月的月度峰值低約 7%,遠低於 2022 年和 2025 年的高點,但明顯高於 2008 年和 2011 年的低點。
換句話說,美元處於中等區間,而非極端水平。隨著美聯儲、歐洲央行和日本銀行在過去一年都調整了利率,利差對於美元的波幅影響降低了,而地緣政治和能源價格已成為2026年波動的主要因素。
展望未來,美元是否會在潛在的加息週期後升值,或者是否有影響因素,仍有待觀察。
投資啟示:使用非美元掛鉤貨幣的投資者
從對美元升值和貶值週期的分析中,可以得出一個清晰的結論:投資者需要明白加息與美元走強並沒有關聯性。
話雖如此,對於全球多元化投資者而言,美元週期可能是收益的額外來源。貿易加權美元在上升或者下行週期中,可以呈現35%至55%的波動,可能會在數年內增加或減少外國資產的本幣回報。因此,投資者需要評估投資組合中,受貨幣波動的影響程度,並且思考投資組合應該以那種貨幣計價。
值得留意的是,貨幣波動性不一定會增加資產波動性。兩者的相互作用就像兩種資產的波動性一樣——事實上,它們就是兩種資產。因此,衡量貨幣和資產之間的相關性非常重要。
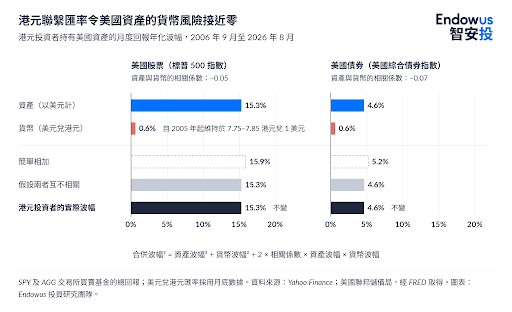
然而,如果匯率通過掛鉤制度進行管理,就譬如港元和美元,那麼對沖貨幣波動的需求就比較小。事實上,港元和美元計價的產品波幅看起來會是一樣的——只是收益率不同。
對使用港元的投資者的投資啟示
對於港元投資者而言,同期港元兌美元的波動性幾乎不存在,全因香港的聯繫匯率制度:香港金融管理局將港元維持在每美元7.75至7.85港元的區間內,因此港元投資者的美元匯率實際上接近固定。
數學上,由於公式中的貨幣項和相關性項都隨貨幣波動性按比例變化,無論兩者如何相關,它們幾乎都會消失,而且在如此狹窄的區間內測量的相關性無論如何都幾乎沒有意義。結果是,只要掛鉤制度維持,港元投資者在美國資產上的波動性實際上與美元投資者大致相同。
新興市場的配置值得特別審視。由於美元強弱對於新興經濟體影響極大,新興市場股票和本幣債券的回報,某程度上部分去解語美元週期。
一個有用的啟示是,使用多種貨幣投資,或者持有具對沖性質的投資工具,可以減少對美元週期的依賴。
核心要點
- 美元呈現大幅度的長期週期性波動。認識到這一週期對於投資組合構建的重要性,大於預測其下一個轉折點。
- 從構成上講,歐元是美元的鏡像,而美元走強主要通過美元債務、資本流動和大宗商品價格來收緊新興市場環境。
- 利率是一個重要但不可靠的驅動因素;經濟增長、風險偏好、估值和政策可信度能夠且確實會壓倒利差的影響。
- 使用何種貨幣投資是一項深思熟慮的投資組合決策。建立跨貨幣多元化的投資組合,或投資具有對沖性質的投資工具,可以減少對美元週期的依賴。