對不少香港投資者而言,「追求派息」幾乎是長線投資的代名詞。銀行、公用及電訊股派息穩定;房地產投資信託基金,即俗稱的房託,按規定須將大部分收入分派予投資者;不少退休人士更視股息為退休後的另一份收入來源。在網上搜尋「派息股」,得出的結果大多是一張張按股息率高低排列的名單。
然而,這些名單僅按「今日的息率」排序,解答的只是「買哪一隻」;退休投資者真正需要知道的,卻是「這隻股票明年還能繼續派息嗎?」我們認為,股息率是結果,而非原因。判斷派息股是否穩健,應檢視派息從何而來、派發了多少、過去在市況低迷時有無削減,以及公司是否須舉債派息。
本文將先釐清派息股的定義,再剖析判斷派息能否持續的四個指標、高息背後的陷阱、港股派息股的行業集中風險,以及建立派息組合的三種工具與稅務問題,最後探討退休投資者應如何分散派息帶來的現金流來源。
派息股是甚麼?派息型與增長型投資的分別
派息股(又稱收息股)是指定期將部分盈利以現金股息形式派發予股東的上市公司。投資者無須沽售持股,即可按年、半年或季度獲取現金回報。此類公司多處於業務成熟且現金流穩定的行業,資本擴張需求較低,故能將較高比例的盈利用於回饋股東。
相對而言,增長型股票則傾向將盈利再投資於新產品或新市場,派息較少甚至完全不派息,其投資回報主要源自股價上漲。兩者並無絕對優劣之分:派息型投資側重於可預期的現金流,而增長型投資則側重於資本增值。投資者最終獲取的是股息與資本增值相加的總回報,股息僅為其中一部分。若股價下跌,其資本損失足以抵銷甚至超越所獲派的股息。
如何挑選穩健的派息股?判斷派息能否持續的四個關鍵指標
股息率僅反映過去一年的派息金額,卻無法預測來年是否維持派息。以下四個指標,能協助投資者審視任何派息股名單。上市公司的年報、中期報告及派息公告,均可於香港交易所的「披露易」網站免費查閱。
一、派息比率:派息比率=每股股息÷每股盈利,反映公司把多少盈利派給股東。比率適中,代表公司派息後仍保留部分盈利作緩衝;如比率長期接近或超過 100%,即公司派出的比賺到的還多,派息難以持續。房託則是例外:證監會《房地產投資信託基金守則》要求房託把不少於 90% 的年度除稅後淨收入分派,高派息比率屬制度設計,評估時應更着重租金收入及負債。
二、自由現金流覆蓋:盈利是會計數字,股息卻要用真金白銀支付。自由現金流=經營業務現金流-資本開支,即公司維持業務後可自由運用的現金。如自由現金流持續低於派息總額,公司便要動用儲備、出售資產或借錢來派息。
三、派息紀錄:最有參考價值的,是公司在壓力時期的表現。2008 年環球金融危機及 2020 年新冠疫情期間,不少公司都曾削減或暫停派息。2020 年,英國英倫銀行旗下審慎監管局更要求當地銀行暫停派息,部分在港上市的大型銀行股亦因此取消股息。可見派息不全由公司自主,監管與經濟環境同樣舉足輕重。
四、負債水平:負債高的公司在利率上升或盈利下滑時,須優先償還債務及利息,股息往往首當其衝。您可留意淨負債比率(淨負債÷股東權益)及利息覆蓋率(經營盈利÷利息開支)的走勢。銀行的資產負債表結構不同,宜改看監管資本比率。
高息股為何未必穩健?高股息率背後的陷阱
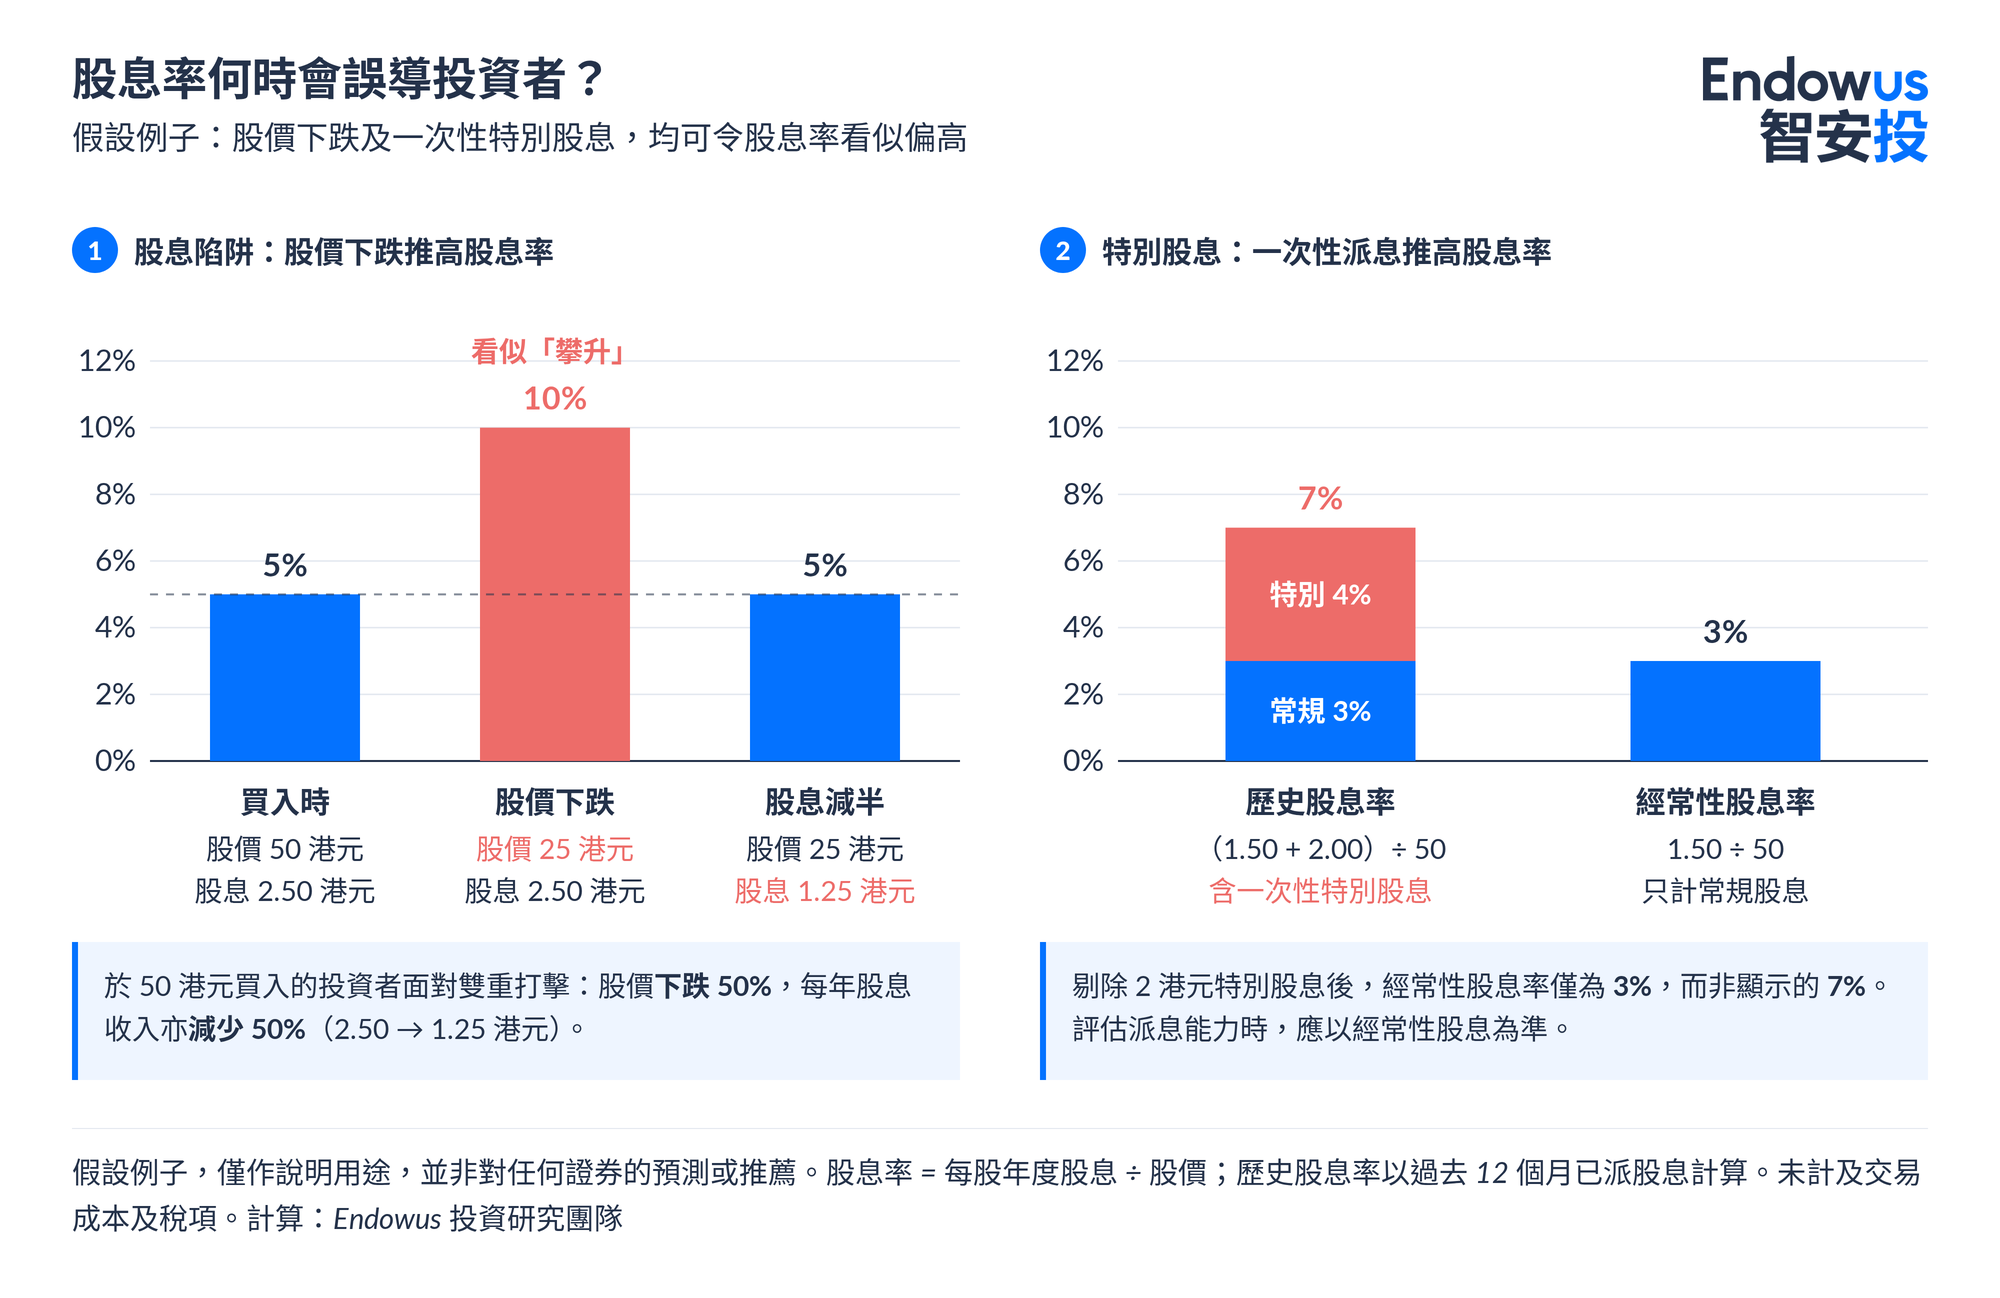
與其盲目尋找高派息率的股票,不如先思考:為何其派息率如此之高?派息率的計算公式為過去一年的每股股息除以現價,其中股價為分母。當股價急劇下跌時,即使每股股息維持不變,股息率亦會被動「升高」。
以下的假設例子中,假設某公司股價為 50 港元,每年每股派息 2.5 港元,股息率為 5%。若市場預期其盈利轉差,致使股價跌至 25 港元,其歷史股息率便會看似「攀升」至 10%。若公司其後將股息減半至 1.25 港元,股息率便會回落至 5%。然而,於 50 港元買入的投資者,將同時面臨股價腰斬及股息收入減半的雙重打擊。這正是所謂的「股息陷阱」:異常偏高的股息率,往往反映了市場對該公司派息能否持續的深切疑慮。
另一個導致數據失真的常見原因,是一次性特別股息。假設某公司常規每年派息 1.5 港元,某年度因出售資產而額外派發 2 港元特別股息。以 50 港元的股價計算,其歷史股息率會顯示為 7%,但經常性股息率實際上僅為 3%。因此,在檢視股息率時,理應先將特別股息剔除,方能準確評估其真實的派息能力。
延伸閱讀:藍籌股是甚麼?拆解派息陷阱與分散投資
港股派息股的行業特性與集中風險
香港的高息股主要集中於五類行業,派息來源與風險各有不同:
- 銀行:收入來自淨息差及手續費,派息受經濟周期、壞帳及監管資本要求影響。
- 房託:須分派大部分收入,派息受租金、出租率及融資成本影響。
- 公用事業:需求穩定、受政府監管,派息較可預測,但盈利增長有限。
- 電訊:現金流強勁但行業增長放緩,競爭及資本開支可能壓縮派息空間。
- 能源:派息跟隨商品價格,價格下跌時可能大幅削減。
必須注意的是,上述所有行業都對利率走勢與本地宏觀經濟高度敏感。當利率上調時,房託基金及高負債公司的融資成本隨之增加;當本地經濟放緩時,銀行不良貸款、商場租金收入及本地消費營收則可能同步承壓。即便如恒生指數公司編製的恒生高股息率指數,在選股時已嚴格篩選派息紀錄及股價波幅,其成份股依然高度集中於金融、地產及公用事業等傳統派息板塊。
換言之,僅憑買入數隻港股派息股,並不能真正實現分散投資。此舉本質上仍是押注於利率走勢與本地經濟,未能有效分散風險,行業集中度與單一市場風險依然偏高。
如何建立派息組合?個股、高息 ETF 與派息基金
派息組合可以用三種工具建立,取捨在於分散程度、所需的研究時間及派息來源:
直接投資個別股票,投資者雖能完全掌握持倉,但須自行研究上述四個指標,且必須持有涵蓋不同行業的多隻股票,方能初步實現風險分散。港股高息ETF以一籃子股票組合,可有效降低單一公司削減派息的影響,且買賣便捷;然而,正如前文所述,港股高息指數本身已高度偏重本地傳統行業,因此未能有效分散風險。
多元資產派息基金則能結合環球股票股息與債券利息,派息來源更為廣泛。惟須留意,部分派息基金可從資本中支付派息,此舉會導致基金每單位資產淨值即時減少。換言之,高派息率並不等於高投資回報。
若希望逐步建立投資組合,亦可採用月供投資方式,定期以固定金額買入。月供雖能分散入市時機,卻無法改變持倉的行業集中程度。
香港收股息要交稅嗎?
港股:根據稅務局現行慣例,香港不就股息徵稅,個人投資者收取的股息無須在香港繳稅。要留意的是,部分在港上市的內地企業(H 股)派息時,或須按內地規定預扣稅款,實際稅率視乎發行人及股東身分而定。
美股:美國一般對非美國居民的股息預扣 30% 稅款,稅率可按稅務協定調低。由於香港與美國之間沒有全面性避免雙重課稅協定,香港居民一般按 30% 預扣。詳情可參閱美股股息稅一文。
靠股息退休可能嗎?
退休之後,投資組合的核心任務便由「累積財富」轉變為「提供現金流」。此時投資者最需要避免的,並非單一季度的股息率略為下降,而是所有收入來源同時惡化。若退休開支主要依賴少數港股派息股,一旦遭遇本地經濟下行或利率衝擊,股價與派息便可能同時承壓,這正是退休人士最難以承受的局面。
更為穩健的策略,是將收入來源分散至不同的資產類別、地區及發行人。例如,配置環球股票的股息、涵蓋不同年期與信用評級的債券利息,以及銀色債券等由政府發行的退休派息工具。
Endowus 智安投的入息寶便是其中一項選擇。該投資組合由多家環球資產管理公司的基金組成,以定期派息為目標,並按投資者的風險取向劃分為三個級別,涵蓋由全數固定收益資產構建的穩健組合,至約六成固定收益與四成股票組成的增長組合。須注意的是,入息寶計劃涉及市場風險,派息並不保證,實際派息率可升可跌;部分派息或會從資本中支付,從而導致資產淨值減少。
投資啟示
我們認為,派息投資最常見的錯誤,是把「息率高」等同「收入穩」。真正值得檢查的,是派息有沒有盈利和現金流支持、過去在壞日子有沒有削減,以及整體收入來源是否集中在同一市場、同幾個行業。
對仍在累積財富的投資者,股息應視為總回報的一部分,再投資的股息有助發揮複利效應。對已退休或即將退休的投資者,關鍵則是建立一個不會因單一市場轉差而一同失效的現金流組合,並按自己的開支需要、年期及風險承受能力定期檢視。
如您希望按自己的退休目標檢視派息組合,歡迎聯絡我們的持牌專業理財顧問,進行免費一對一諮詢;亦可按此了解入息寶。
常見問題
1. 每月派息股存在嗎?派息頻率對退休現金流有甚麼影響?
港股大多每半年或每年派息,少數每季派息,單一股票很難做到每月派息。如需要每月現金流,可以組合不同派息月份的資產,或選擇每月派息的基金組合。派息頻率只影響收到現金的時間,不會改變總回報;更重要的是派息能否持續。
2. 派息股和派息基金有甚麼分別?
派息股的派息來自單一公司的盈利及現金流,一旦公司減派,收入即時受影響。派息基金持有一籃子資產,派息來自股息及債券利息,分散程度較高,但須支付基金開支,部分派息亦可能從資本中支付。
3. 買派息股要多少入場費?
港股以「每手」為買賣單位,每手股數由上市公司自行決定。入場費=股價×每手股數,另加經紀佣金、印花稅及其他交易費用。月供計劃或碎股交易可以降低入場門檻,但會影響交易成本。
4. 除淨日前買入就可以派息嗎?
要享有某次股息,須在除淨日之前(即最後一個連息日或之前)買入並持有股份;在除淨日當天或之後買入則不能收取該次股息。由於股價在除淨日一般會按股息金額相應調整,單為「搶息」而買入,本身未必帶來額外回報。
延伸閱讀: