打開電腦搜尋「投資」,映入眼簾的往往是投資騙案新聞,其次才是開戶優惠與產品推介。面對如此紛雜的資訊,新手很容易產生錯覺,以為投資入門就是「挑中會升的股票」。
市面上的入門指南大多逐一介紹股票、債券、基金和 ETF。這些內容雖無大錯,卻失之片面。在決定買入何種資產前,新手更需要先釐清四件事:目標、風險、時間與成本。其中,成本最易被忽視,卻是投資者少數能自主控制的變數。
本文共分八個部分,從投資的本質談起,逐步剖析一萬港元的起步策略,並教導讀者如何在開戶前核實平台牌照。
1. 投資是甚麼?與儲蓄、投機有甚麼分別?
投資,即是將資金投放於預期能於長期帶來回報的資產(如股票、債券或基金),並願意承受資產價值下跌的風險。簡而言之,投資者正是透過承擔短期波動,來換取長期增值的機會。
儲蓄與投機,可視為財務規劃上的兩個極端。定期存款的本金雖相對穩健,但回報普遍偏低;若利率長期跑輸通脹,資金的實際購買力便會逐步被蠶食。至於投機,則是押注於短期的價格升跌,其結果往往取決於運氣,而非周詳的規劃。
儲蓄、投資與投機的分別
三者並無絕對優劣,關鍵在於用途:短期內要動用的錢,適合儲蓄;可以放上多年的錢,才較適合投資。
2. 開始投資之前:先搞清楚目標、年期和緊急備用金
展開投資的第一步,並非急於開戶,而是先誠實回答三個問題:
第一,這筆資金的用途為何? 置業首期、子女教育或退休準備,所需金額與時間長短各異,對應的投資策略亦不盡相同(延伸閱讀:目標為本投資)。
第二,資金何時需要動用? 距離用錢的時點愈遠,通常愈能抵禦短期的市場波動;若兩三年內便需動用,則應採取審慎保守的策略。
第三,若明日頓失收入,手頭現金是否足以應付? 穩健的做法是,預先留備 3 至 6 個月的生活開支作為緊急備用金,以免在市場低迷時,被迫變現投資。
這三個問題的答案,將構成你日後所有投資決策的基礎框架。
3. 新手常見的投資工具:股票、債券、基金與 ETF
四種工具各有角色,差別主要在於風險集中程度與入場門檻。
新手常見投資工具比較
基金與交易所買賣基金(ETF)是一籃子證券,讓時間與經驗有限的新手以較小金額分散投資。詳細介紹可參閱股票入門攻略、債券投資指南、基金投資指南及ETF 與互惠基金比較。
外匯、加密貨幣與結構性產品波動較大或結構較複雜,並不在本文的新手清單之內。
4. 風險與回報:為甚麼不應該問「投資甚麼最賺錢」?
「現在投資甚麼最賺錢?」往往是新手最常問的問題,但這個答案通常只能事後驗證。去年的表現冠軍,今年未必能延續強勢;盲目追逐過往贏家,反而容易陷入「高追低沽」的陷阱——行為金融學將此現象稱為「近因偏差」(recency bias)。
與其問甚麼最賺錢,不如問「甚麼最適合我的目標與年期」。金融市場的基本法則是:預期回報愈高的資產,其波動通常也愈大。例如,股票的長期增值潛力較高,但短期內可能面臨大幅回調;債券的波動相對較小,回報亦較為平穩。
對新手而言,最能主動掌握的風險管理方法就是「分散投資」:將資金合理配置於不同的資產類別、地區及行業,以減低單一資產表現欠佳的衝擊。正如諾貝爾經濟學獎得主馬科維茨(Harry Markowitz)所奠定的現代投資組合理論(Modern Portfolio Theory)指出,分散投資堪稱是金融市場中近乎「免費的午餐」,也是最有效的風險管理工具。
5. 新手最容易忽略的一環:投資成本
投資回報難以預測,但成本卻是相對確定的。投資者所承擔的費用,大致可分為三大類:
1. 產品本身的費用:例如基金管理費,通常已反映在「總開支比率」(TER)內,並每日從基金資產淨值中隱性扣除。
2. 一次性交易費用:例如認購費(前端收費)及交易佣金,於每次買賣或轉換投資時收取。
3. 隱性成本:部分基金會從管理費中撥出款項,作為「尾隨佣金」(trailer fee)持續支付予分銷機構。這筆費用不會在月結單上單獨列明,卻會逐年蠶食投資回報。
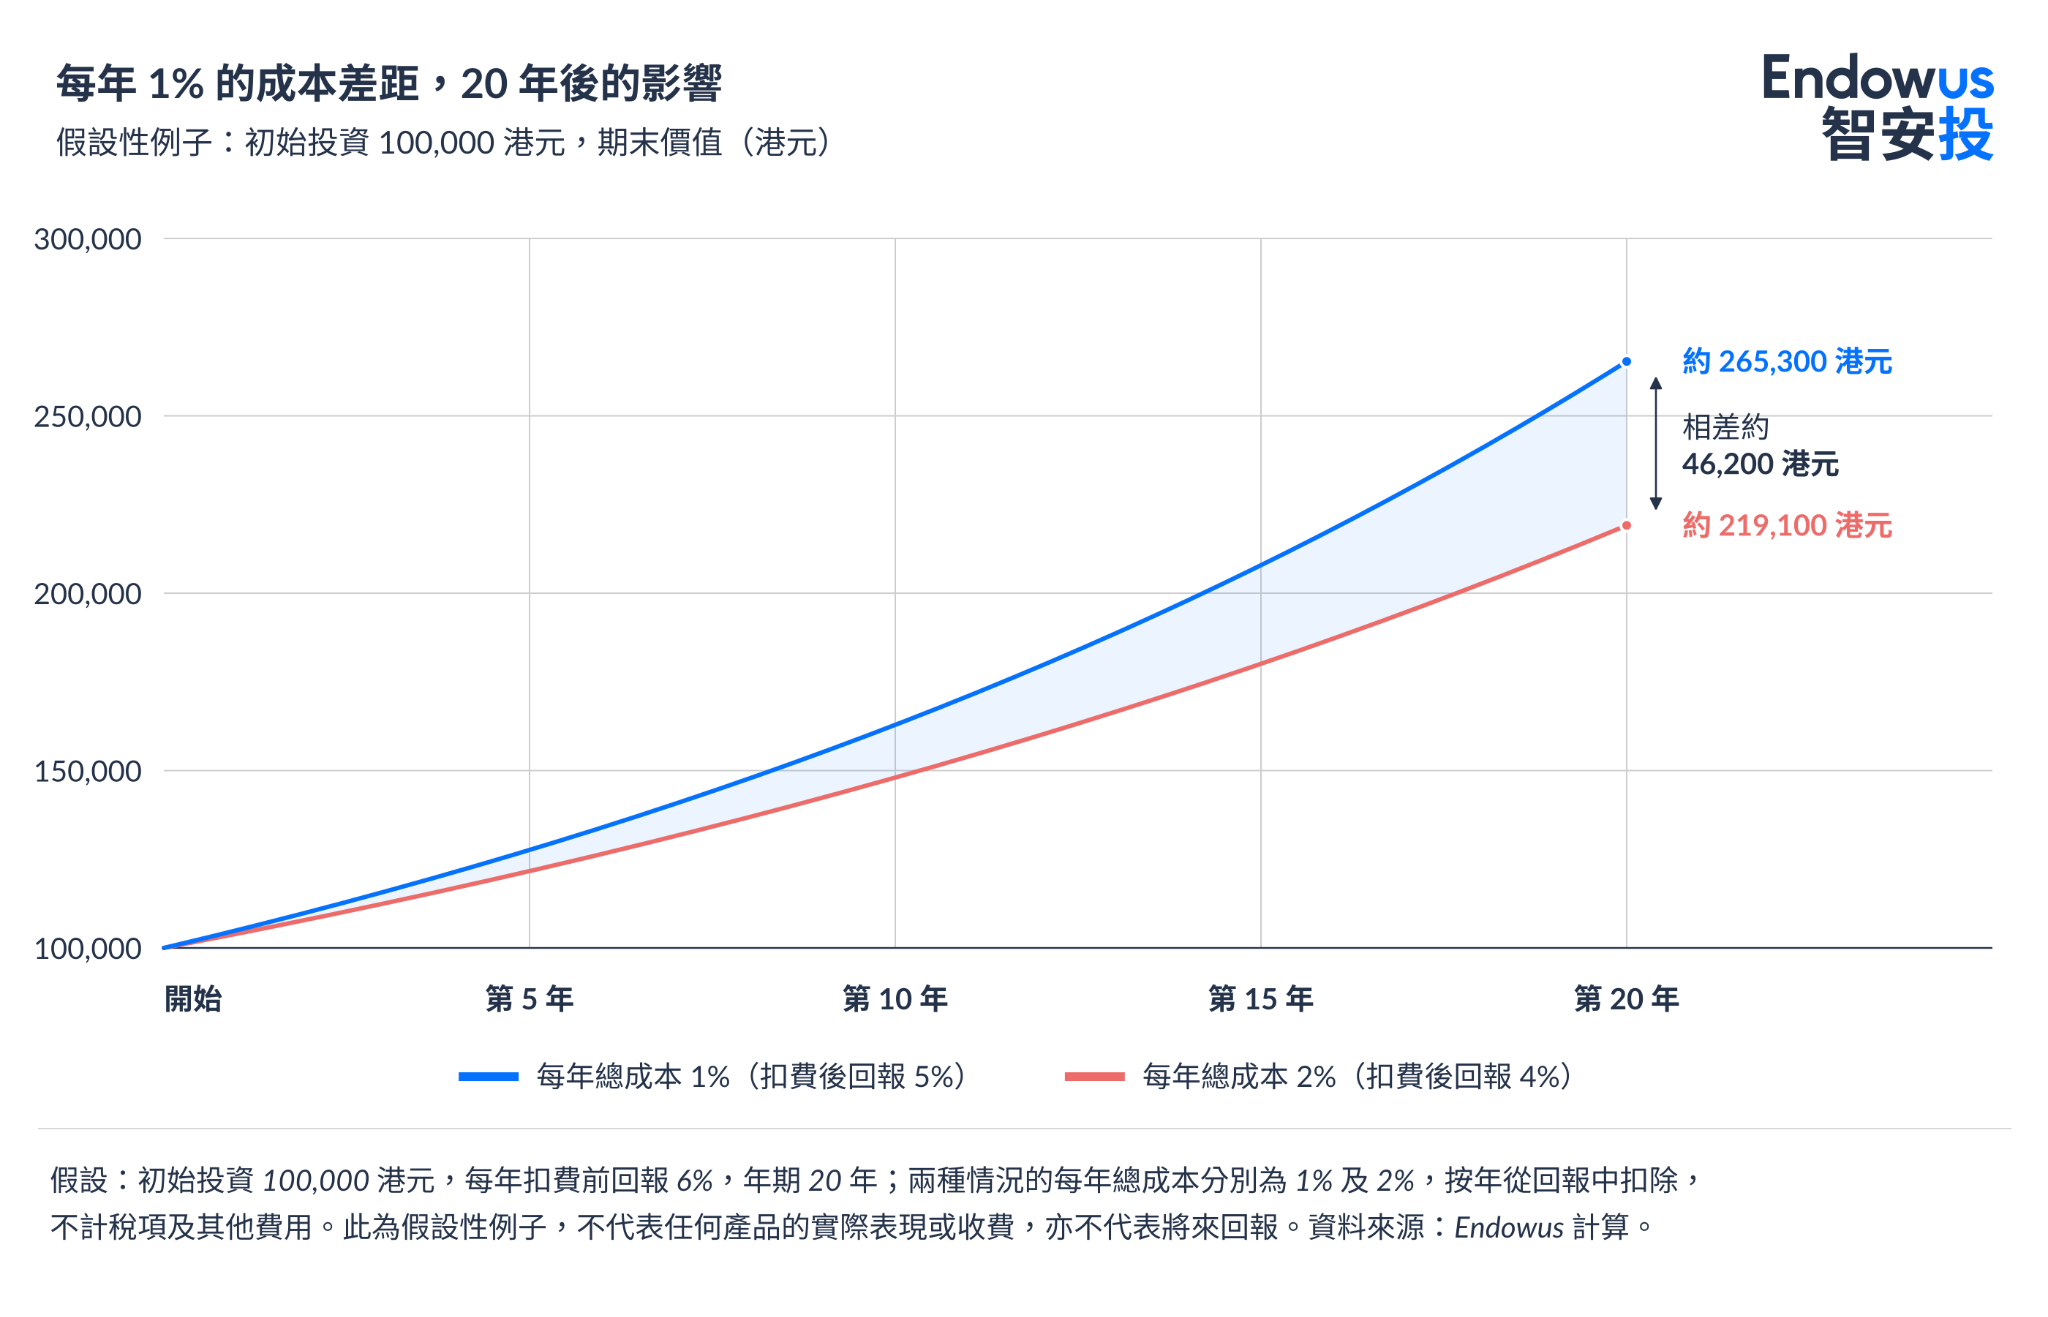
每年 1% 至 2% 的費用看似微不足道,但在複利效應的放大下,長期累積將嚴重削弱最終收益。以下圖為例。
6. 時間是新手最大的優勢:複利與長線投資
複利(compounding),即投資回報不斷滾存再生回報。時間愈長,「利滾利」的效應便愈顯著。新手雖本金有限,卻往往擁有最充裕的時間優勢。
然而,複利要發揮最大效用,前提是必須「長留市場」。當市況下跌時,不少投資者受「損失厭惡」(loss aversion)心理驅使而急於離場,結果往往錯失隨後的反彈升浪。與其費心揣測最佳入市時機,不如嚴格執行投資計劃,持續定額投資,並定期檢視資產組合(延伸閱讀:為何市況下跌時更應保持投資)。
7. 拿著1 萬元可以怎樣開始投資?
資金未豐,亦無礙開展投資之旅。若以一萬港元為起點,可循以下三步驟穩步前行:
第一步:釐定每月可用資金。 可以採用「定期定額」策略,每月投入固定金額,藉此分散入市時機並攤平成本。
第二步:選擇具備分散風險特性的工具。 例如指數基金或多元資產組合,讓小額資金亦能廣泛佈局於不同市場,避免過度集中於單一股份。
第三步:審視交易平台的收費結構與監管牌照。 除開戶優惠外,更應細察認購費、平台月費及銷售佣金的收取安排,並務必確認該平台是否受證監會規管。
以上僅為起步方法,而非具體的資產配置建議;實際的資金分配,仍須視乎個人的投資目標、年期與風險承受能力而定。當本金逐步累積,投資的核心問題將由「如何起步」轉變為「如何配置」。屆時,可參閱「累積首個 100 萬港元後的投資部署」指南。
8. 開戶之前:怎樣核實投資平台是否持牌
根據香港警務處公布的數字,2025 年全港錄得 43,212 宗詐騙案;當中網上投資騙案佔約 11.9%,損失金額卻佔約 44.1%,平均每宗損失約 70 萬港元。有關常見騙案手法,可參閱三個錦囊避免墮入網上投資騙局。
為了避免詐騙案,投資前定必查核持牌紀錄:在證監會的持牌人及註冊機構的公眾紀錄冊輸入平台名稱,核對中央編號及受規管活動類別是否與其聲稱的服務相符。騙徒或會使用與持牌機構相似的名稱,宜逐字核對。
另外,也需要查閱警示名單:瀏覽證監會警示名單內的「無牌公司及可疑網站名單」;名單並非詳盡無遺,未被列入不代表可信。您亦可透過警方的「防騙視伏器」查核可疑網站、電話號碼或收款賬戶。
以 Endowus 為例,Endowus HK Limited 受證監會規管,持有第 1 類(證券交易)、第 4 類(就證券提供意見)及第 9 類(資產管理)受規管活動牌照,中央編號為 BQR225。
投資啟示:用人生意義量度投資價值
投資入門的重點,不在於找到「最賺錢」的產品,而在於讓投資真正為自己人生目標而服務:先明白自己的投資目標,再思考達成目標所需要的年期,然後分散投資,控制成本,最後讓時間發揮作用。
對不少香港人而言,最長遠的投資目標是退休,而強積金(MPF)往往就是第一個投資組合,同樣值得思考如何讓強積金真正豐盛自己的人生。
在我們看來,新手最值得把握的兩項優勢,是低成本與時間。Endowus 智安投不收取認購費,並將銷售佣金 100% 以現金回贈客戶。如欲按您的目標制定投資計劃,歡迎聯絡我們的持牌專業理財顧問,進行免費一對一諮詢。
常見問題
初學者如何投資?
可分四步:先預留 3 至 6 個月開支作緊急備用金;釐清投資目標與年期;選擇以分散為前提的工具,例如基金或 ETF,並考慮定期定額投入;最後比較平台收費結構,並在證監會紀錄冊核實牌照。
1萬可以做什麼投資?
可考慮基金、ETF 及月供計劃等可小額起步的工具。重點不在於選中哪一隻產品,而在於分散投資並控制成本;實際配置應視乎個人目標與風險承受能力。
怎樣投資才會賺錢?
世上並無穩賺不賠的投資方法。投資者真正能主動掌控的,唯有三大要素:成本、分散程度與持有年期。長遠來看,這三者對最終投資回報的影響,往往遠勝於費心揣測最佳的入市時機。
新手應該先買股票還是基金?
視乎您能否承受單一公司的風險,以及有沒有時間研究。基金與 ETF 讓您以較小金額分散投資;直接買股票需要較多研究,波動亦可能較大。
怎樣知道投資平台是否受證監會規管?
在證監會網站的「持牌人及註冊機構的公眾紀錄冊」輸入平台名稱,核對中央編號及受規管活動類別,並查閱證監會的無牌公司及可疑網站名單。